代币化银行存款是什么?它和USDT、USDC有什么本质区别
代币化银行存款,就是把银行里真实存在的存款,用区块链上的代币形式表示出来,你在银行账户里有一笔钱,银行把这笔债权做成链上的数字凭证,一枚代币对应一单位存款,持有人拿到的是对银行的存款债权,不是“看起来像钱”的稳定币。
代币存款通常由持牌商业银行主导发行,或者和银行深度绑定,账本可以是许可链,也可以是受控的公链环境,但核心不变背后是银行存款,受银行监管框架约束,记账、赎回、清算都按银行业务规则走。
其中的差别在于形态,钱还在银行体系里,只是换了一种可在链上即时转移、可被智能合约调用的表达方式,赎回时银行按面值兑回法币或记回存款账户,不搞“二级市场溢价折价”那一套。
代币化银行存款在什么系统上运转
● 银行自建许可链或联盟链,只对机构客户开放
● 受监管的公链或侧链环境,配合身份认证和白名单
● 央行或监管沙盒里的试点,把存款代币接到支付、结算场景
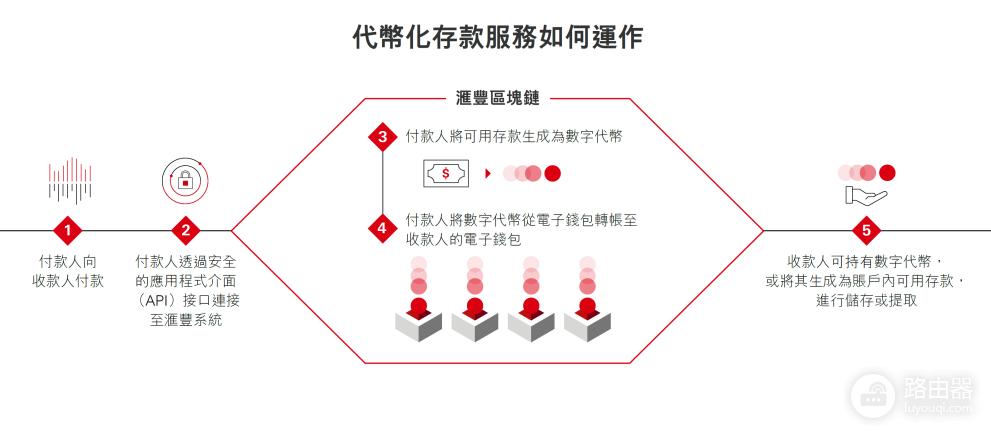
运行机制可以概括成几步
1.客户在银行有合格存款或授信额度
2.银行按1:1铸造对应数量的存款代币,记到客户链上地址
3.代币在允许的地址之间转移,完成支付、券款对付、跨境结算等
4.客户要求赎回时,银行销毁代币,把等额资金退回法币账户或存款户
主要核心是发行方是银行,负债记在银行资产负债表上,合规、反洗钱、客户尽职调查都按银行标准执行,链只是结算轨道,不是另起一套“影子货币”。
代币化银行存款和稳定币的本质区别
| 对比项 | 代币化银行存款 | USDT / USDC |
|---|---|---|
| 发行主体 | 商业银行(或银行主导) | 私营稳定币公司(Tether、Circle等) |
| 法律性质 | 银行存款债权 | 对发行人储备资产的债权/支付承诺 |
| 资产Backing | 银行自身存款负债,受资本与流动性监管 | 现金、国债、回购等储备组合,按发行人披露管理 |
| 监管归属 | 银行法、存款保险、审慎监管 | 支付机构、电子货币或专门稳定币规则(各地不一) |
| 违约时你拿什么 | 对银行的存款主张,可能受存款保险覆盖(视辖区) | 对发行人的合同主张,看储备能否足额兑付 |
| 使用范围 | 多在机构、批发支付、银行客户圈 | 交易、链上应用、零售流转更广 |
| 是否创造“银行外货币” | 基本不,仍在银行货币体系内 | 是银行体系外的私人数字货币形态 |
代币化银行存款是银行负债上链,USDT、USDC是非银行机构发行的、锚定法币的代币,前者出问题走银行处置和存款保护逻辑,后者出问题走发行人破产、储备清算和合同索赔逻辑。
直观例子说明
你持有某银行的存款代币100万,相当于银行欠你100万存款,银行倒闭时,你按存款人身份排队,可能有保险上限,你持有100万USDC,是Circle对你的兑付承诺,钱在其储备账户和国债里,银行破产保险通常罩不到你头上。
实际用在哪些地方
● 银行间或企业间大额支付,减少传统报文和日终轧差等待
● 证券、基金的DvP(券款对付),链上原子结算,降低结算风险
● 贸易融资、供应链付款,把存款代币当作可编程的结算腿
● 跨境场景里的试点,配合外汇和合规通道,缩短在途资金占用
● 现金管理:集团财资在多个地址间调拨,仍保持银行存款属性
零售端全面铺开还少,原因很现实开户、KYC、可转账地址白名单、税务和跨境管制,都会限制“谁都能随便收”的程度,它追求的是合规可编程货币,不是匿名流通。
需要注意的限制
1、不是央行数字货币: 存款代币代表商业银行的存款债务,CBDC则是央行负债。
2、不是通用稳定币: 通常不能在任意公链和钱包之间自由转账。
3、不等于绝对安全: 银行仍有信用和运营风险。
4、不一定自动生息: 是否计息取决于银行产品和当地监管规则。
判断存款代币是否可靠,主要看三点!发行方是否为持牌银行、能否按面值赎回、持有人享有什么法律权利,这也是它与USDT、USDC等稳定币最重要的区别。